Γιατί οι αποταμιευτές θα αναζητήσουν εναλλακτικές λύσεις στο Fiat
BITmarkets Team
Sep 12, 2025
Το πρόσφατο πληθωριστικό επεισόδιο έδειξε πόσο δύσκολο είναι να βρεθεί ένα περιουσιακό στοιχείο που θα προστατεύσει την αγοραστική δύναμη των μικρών αποταμιευτών. Όταν ο ρυθμός αύξησης των τιμών αυξάνεται σημαντικά πάνω από το γενικά αναμενόμενο ποσοστό του 2% ετησίως, είναι σχεδόν αδύνατο να προσαρμόσει κανείς άμεσα τα επενδυτικά χαρτοφυλάκια ώστε να γλιτώσει αλώβητος. Και παρόλο που ο πληθωρισμός έχει πλέον επιστρέψει στον στόχο του 2% στις περισσότερες τυπικές οικονομίες της αγοράς, αυτό δεν σημαίνει απαραίτητα ότι έχει πει την τελευταία του λέξη.
Πώς να προστατεύσετε τις αποταμιεύσεις από τον πληθωρισμό;
Αυτό ήταν το κρίσιμο ερώτημα για πολλούς αποταμιευτές το 2022 και το 2023, όταν ο ρυθμός πληθωρισμού ξέφυγε εντελώς από τον στόχο που επιδιώκουν να διατηρήσουν οι κεντρικές τράπεζες στις αναπτυγμένες οικονομίες. Παρόλο που τα επιτόκια των τραπεζικών αποταμιευτικών προϊόντων αυξήθηκαν σχετικά γρήγορα, δεν αντιστάθμισαν ούτε κατά διάνοια την έξαρση του πληθωρισμού. Ως αποτέλεσμα, η πραγματική αξία των αποταμιεύσεων μειώθηκε. Αν και μπορεί να φαίνεται ότι αυτό το πληθωριστικό κύμα βρίσκεται πλέον πίσω μας, ο κίνδυνος ενός νέου επεισοδίου παραμένει.
Πριν από μερικά χρόνια, ο πληθωρισμός οφειλόταν σε μεγάλο βαθμό στην προσφορά, πυροδοτούμενος από την άνοδο των τιμών της ενέργειας. Τώρα, ωστόσο, ο πληθωρισμός από την πλευρά της ζήτησης θα μπορούσε να είναι στον ορίζοντα.
Το δημόσιο χρέος ως παράγοντας κινδύνου
Ο κίνδυνος έγκειται στα αυξανόμενα επίπεδα δημόσιου χρέους σε όλες τις προηγμένες οικονομίες. Πέρα από την Ελλάδα, το χρέος έχει εκτοξευθεί σε χώρες όπως η Γαλλία, οι Ηνωμένες Πολιτείες, η Ιταλία, η Ισπανία και το Ηνωμένο Βασίλειο. Από τη χρηματοπιστωτική κρίση του 2008-2009, το μέσο δημόσιο χρέος της Ευρωπαϊκής Ένωσης έχει αυξηθεί από περίπου 60% του ΑΕΠ σε πάνω από 90% το 2020 και το 2021. [1] Αν και έχει μειωθεί ελαφρώς έκτοτε, η τάση δεν έχει αντιστραφεί ριζικά.
Επιπλέον, οι δυτικές κυβερνήσεις δείχνουν μικρή προθυμία να εξυγιάνουν σημαντικά τα δημόσια οικονομικά τους, παρόλο που τα ελλείμματα σε πολλές περιπτώσεις υπερβαίνουν το κρίσιμο όριο του τριών τοις εκατό του ΑΕΠ. Αυτή η επίμονη ανισορροπία μπορεί να φυτέψει τους σπόρους για ένα νέο πληθωριστικό κύμα, διαβρώνοντας και πάλι την αξία των παραδοσιακών αποταμιεύσεων.
Σχήμα: Το χρέος της γενικής κυβέρνησης ως προς το ΑΕΠ σε επιλεγμένες ευρωπαϊκές χώρες (2002-2024, %)
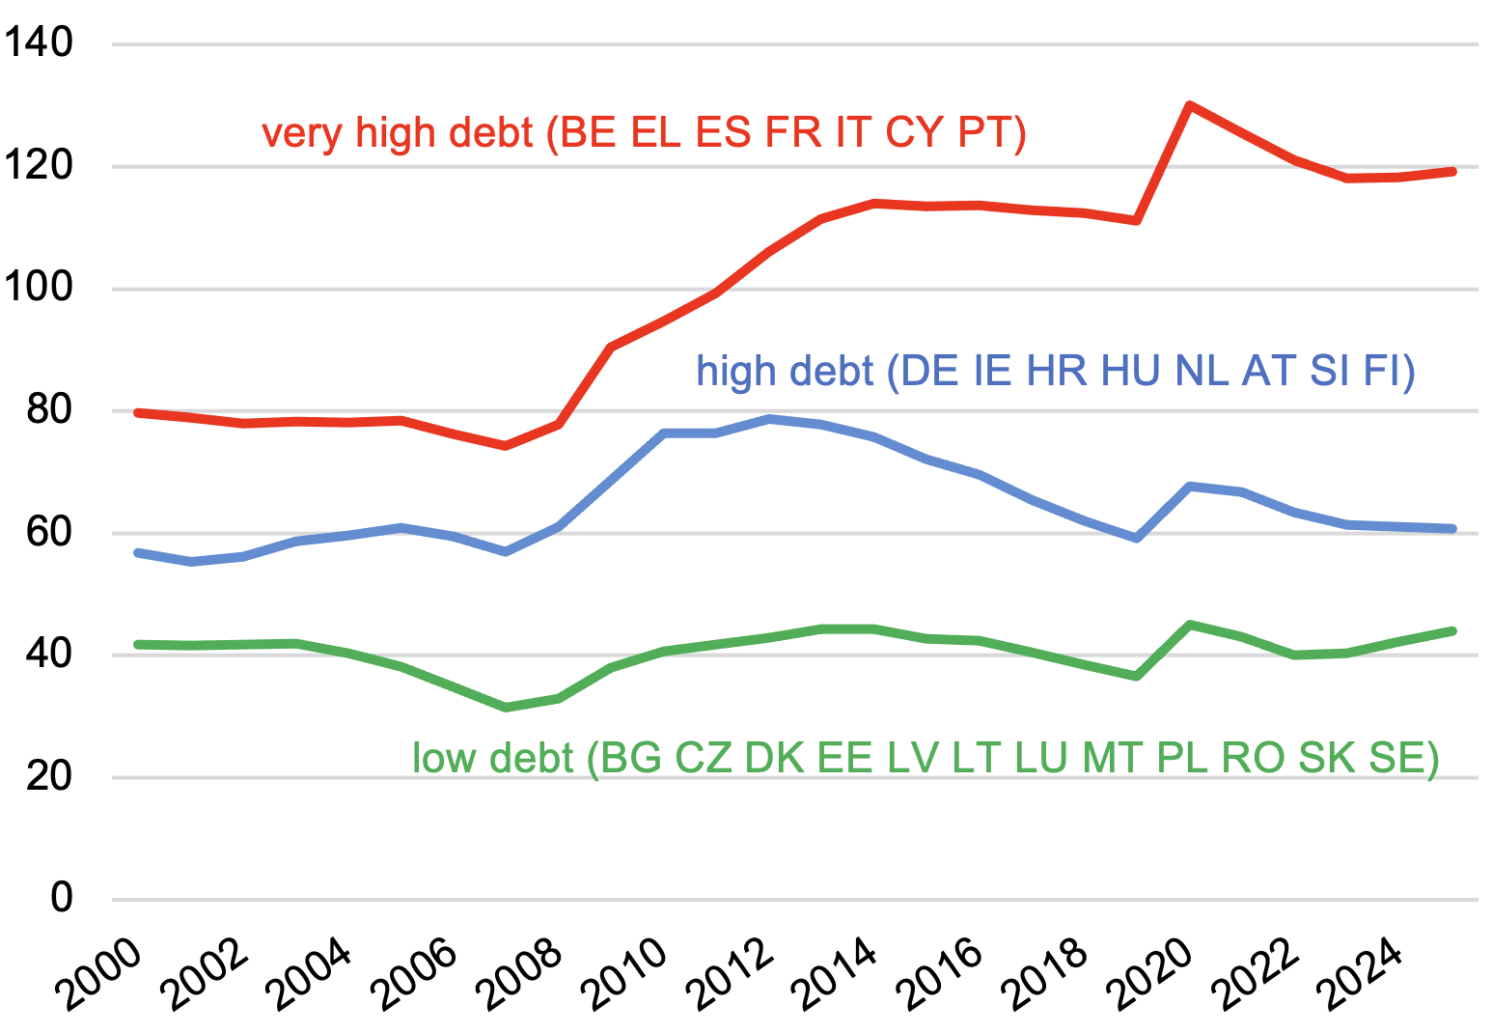
Πηγή: Ευρωπαϊκή Επιτροπή [2]
Τα κρυπτο-στοιχεία ως δυνητική εναλλακτική λύση
Σε ένα τέτοιο περιβάλλον, μπορεί να αναμένεται ότι οι μικροαποταμιευτές θα αναζητούν όλο και περισσότερο εναλλακτικές λύσεις όχι μόνο στα συμβατικά fiat νομίσματα αλλά και στα συνήθη περιουσιακά στοιχεία, κανένα από τα οποία δεν μπορεί να τους προστατεύσει αξιόπιστα από τον πληθωρισμό. Αυτό ανοίχνει την πόρτα για τα ψηφιακά περιουσιακά στοιχεία -είτε τα ονομάζουμε κρυπτο-στοιχεία, κρυπτονομίσματα ή εικονικά νομίσματα- ως μια πιθανή αντιστάθμιση.
Το Bitcoin αποτελεί ένα σαφές παράδειγμα. Η συνολική προσφορά του είναι προκαθορισμένη και σταθερή, γεγονός που το καθιστά εγγενώς αντιπληθωριστικό. Σε αντίθεση με τα fiat νομίσματα, τα οποία υπόκεινται σε δημοσιονομική και νομισματική επέκταση ή συρρίκνωση, η σπανιότητα του Bitcoin είναι ενσωματωμένη στον σχεδιασμό του.
Τα κρυπτο-στοιχεία κερδίζουν επίσης την εμπιστοσύνη των επενδυτών σε σημείο που, για ορισμένους, είναι πιο ελκυστικά ακόμη και από τον χρυσό. Καθώς η αξία τους αυξάνεται και οι επενδυτικές επιλογές διευρύνονται, περισσότεροι αποταμιευτές ενδέχεται να εξετάσουν το ενδεχόμενο να διαθέσουν μέρος των μετοχών τους σε αυτή την αναδυόμενη κατηγορία. Αυτό θα μπορούσε να σηματοδοτήσει την αρχή ποιοτικών αλλαγών τόσο στη χρηματοπιστωτική αγορά όσο και στις επενδυτικές στρατηγικές των νοικοκυριών.
Πηγές:
[1] https://ec.europa.eu/eurostat/statistics-explained/index.php?title=Government_finance_statistics
[2] https://cepr.org/voxeu/columns/high-government-debt-eu-or-end-enjoy-now-pay-later